
SELF-DRIVE DECISION · INSURANCE
保險名稱相似,保障範圍卻常因租車公司、車型和條款而不同。按自己的行程逐項核對自負額、玻璃、碎石、沙塵、輪胎與道路救援保障,才能看出保險是否涵蓋實際風險。
ICELAVI DRIVE FIT · INSURANCE
先把除外條款找出來,再決定要不要加購
分數按自付額、除外條款、路線季節、道路救援和取車紀錄計算;實際承保、押金與索償程序按租車公司條款重查。
先找出合資格事故後最多仍要付多少,才知道 SCDW 是否真的改變風險。
玻璃、碎石、沙塵、輪胎、底盤、涉水與錯誤使用要分開讀,名稱不能代替條款。
南岸、Reykjanes、碎石路和冬季高風對保障問題不同,路線先於附加項目。
偏遠地區、拖車距離、先付款與聯絡時間會改變實際等待和預算。
車況影片、車組、授權駕駛、油種和支援電話留存,離境日才有可核對的紀錄。
這套比較先問責任邊界,再把路線、季節與取車證據接上,避免用高價方案掩蓋未讀的例外。
一張損傷單出現前,三個詞必須分得清楚
很多租車頁面把 CDW、SCDW、TP、GP、SAAP 等縮寫排在一起,容易令人以為只要選最高級方案便沒有風險。實際上,CDW 常指碰撞損失的豁免安排,而不是所有損壞均可獲賠;SCDW 通常是把自付額降低,但每家公司設定的金額、車種和排除項目都不同。你的第一個問題應是:「發生合資格意外時,我最多仍要付多少?」不要用縮寫的聲勢代替保障範圍。
第二個問題是:「哪些情況完全不在合約內?」未授權駕駛、酒後或受藥物影響駕駛、違反道路規則、把車開進禁止路段、涉水、底盤損壞、鑰匙遺失、錯誤加油與拖車安排,都可能令不同保障失效。把重要例外在取車前讀完,免得到了櫃檯才第一次看見。把租車公司的條款下載或截圖,連同確認編號保存在離線可讀的位置。
| 常見項目 | 應解決的問題 | 不可假設的事 |
|---|---|---|
| CDW/SCDW | 碰撞後的自付額 | 是否涵蓋所有車身、玻璃、底盤與輪胎 |
| 碎石/玻璃保障 | 碎石造成的車窗或漆面損傷 | 每種玻璃、燈具與車頂是否都包括 |
| 沙塵/灰塵保障 | 強風帶起沙土造成的刮傷 | 風損、車門與停車時損傷是否同樣理賠 |
| 道路救援 | 故障、爆胎或無法繼續行駛 | 錯誤使用、偏遠地區、拖車距離是否收費 |
| 輪胎/底盤 | 路面凹凸與胎損 | 是否被列作任何碰撞保障的除外項目 |
地圖只說明風險場景,不替條款作保證
路線先決定我要問保險甚麼
只在雷克雅未克、金圈與鋪設良好的南岸主路移動,計劃進入高地、較多未鋪設路段或冬季北部時,風險組合會改變。你需要先完成「會去哪裡、何時去、每天最長會駕駛多久」三個決定,再看保險。若地圖上的捷徑令你開始比較高地車款,先看F-road 到底會把租約、車型和當日道路狀況改變到甚麼程度;若路線沒有合法進入 F-road 的需要,租一部更大車或買一個名稱很強的附加項目,不會自動令旅程更安全;若行程確實需要特定車型,保險仍不能把不適合的車變成合適的車。
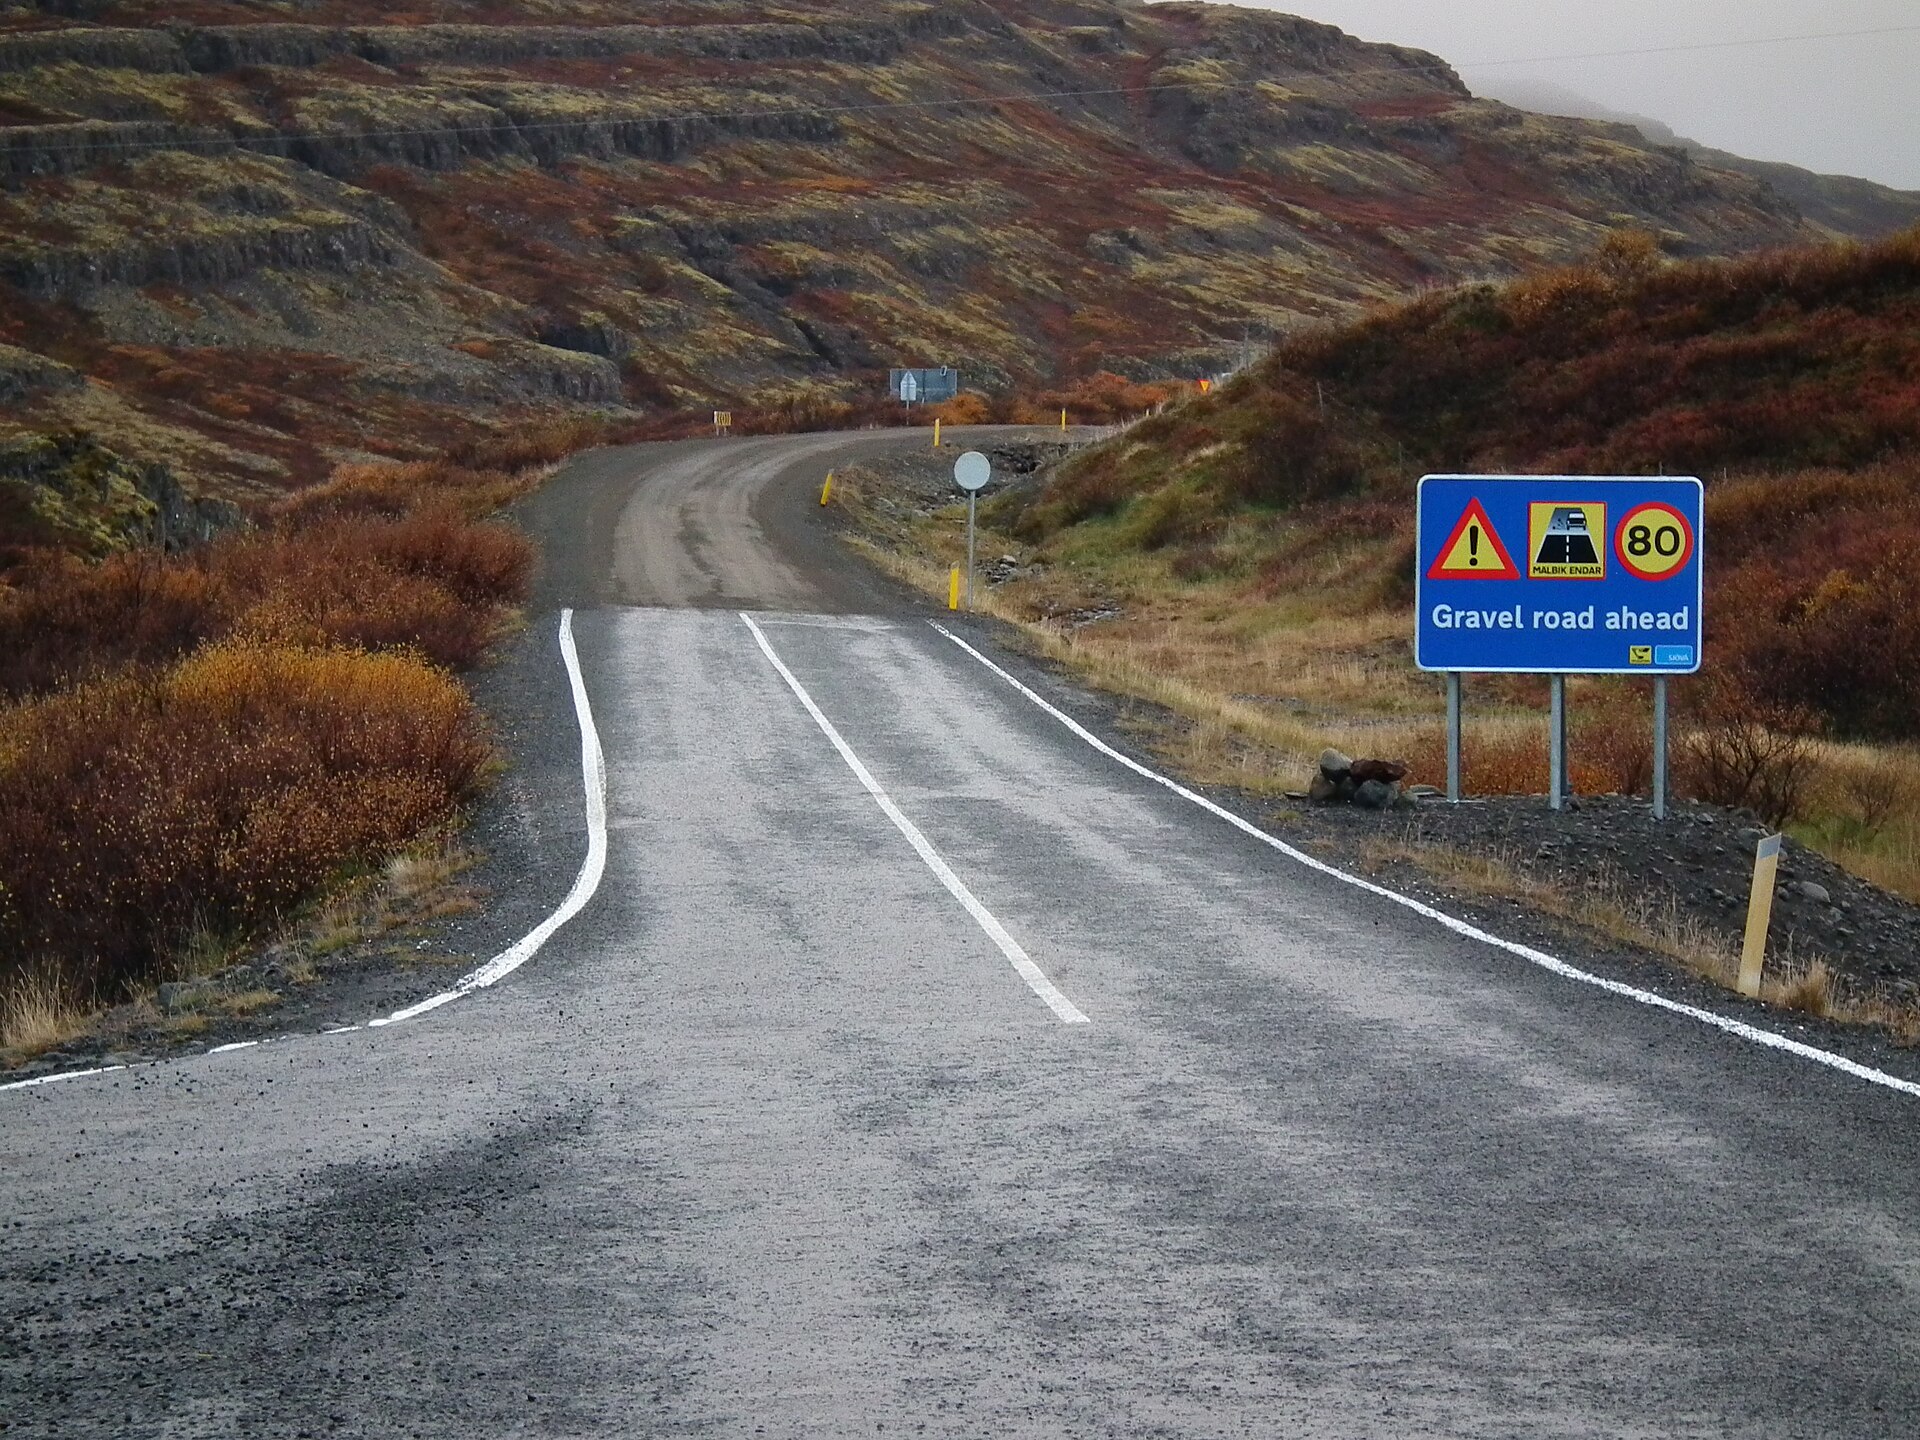
南岸與 Reykjanes 會有強風、降雨或沙塵風險;碎石路段則要留意跟車距離、對頭車和停車位置。如果你想先知道南岸警示出現時是否應縮短路線,可看沙塵風險的出發前判斷;如果你未分清入碎石段前的減速和車距怎樣做,可先看碎石路駕駛的實際操作與保障分界,再回來讀保險條款。至於車子已經停下、同行者準備推門的那一秒,請接著看側風駕駛的開門與停車流程;保障是財務上的緩衝,不是駕駛許可。減速、保持車距、不在不安全的位置開車門、按道路和天氣警示改變路線,才是先於保險的風險控制。如果道路資訊顯示道路封閉或條件不適合,任何已買的保險都不應成為繼續前進的理由。
取車時我願意多花十分鐘,勝過離境日多一場爭論
在取車區,請用自己的手機錄下車身四周、擋風玻璃、輪胎、輪圈、車頂、底盤可見位置和油量;尤其是已有的刮痕、裂痕、凹痕與燈具。要求職員把未記錄的損傷寫進合約,並保留紙本或電子版本。檢查備胎或修補設備、警示裝置、雨刷、燈光、充電接口、油種和緊急聯絡方式。若夜間取車,請以手電筒或翌日早上再補拍一次,避免因光線不足遺漏狀況。
同時確認誰是獲授權駕駛者、第二駕駛是否已登記、跨區或渡輪是否有限制、何時需要通知租車公司。不要因為「只是同行人開一小段」而跳過登記;在事故或違規時,這種看似小事可能影響整份合約。如果你正計算第二駕駛是否真的值得加購,可先看第二駕駛的車程、費用與交接判斷,再回到本頁逐項核對保障。對不理解的英文條款,請要求書面說明或先暫停簽署,遠比回程時才發現自付額高出預期好。
沙塵、碎石與風很像,理賠的寫法卻可能完全不同
碎石通常與路面、施工路段或跟車距離有關,常見結果是擋風玻璃、車頭或漆面受損;沙塵則較常與特定地區、乾燥地面及強風有關,可能令車身或玻璃出現大量刮痕;風損不只發生在行駛中,停車後突然開門、未握緊車門也可能造成嚴重損傷。它們可能在同一趟旅行出現,但並不代表一項附加保障會同時涵蓋三者。
預訂頁上的簡短說明不足以完成比較。請找出產品名稱連結到的完整條款,記下自付額、地理限制、是否只保車身、是否包含玻璃、是否排除輪胎與底盤,以及理賠時需要甚麼證明。若租車公司與第三方保障同時出現,尤其要確認索償程序:誰先扣款、需否先支付再申請報銷、文件與時限是甚麼。避免雙重購買,亦避免以為不同來源會自動互相補足。保險的免責額、租車押金和油站的暫時預授權也不要混成一筆可用錢;出發前如果還不確定實體卡 PIN 與可用額,冰島現金與付款準備會先把這個容易在取車日才浮現的問題拆開。如果你想把「押金會否先被 hold、excess 到底按每宗還是每次計、損壞要在多少小時內報告」放在同一張付款前清單,可接着看冰島租車合約怎樣看,那頁會把供應商示例和不能一概而論的責任邊界分開。
道路救援先看能拖到哪裡,再看保費
爆胎、電池耗盡、誤入不適合的道路、油箱見底或車匙遺失,處理方式與一般碰撞不同。道路救援是否包含、偏遠地區是否加費、拖到哪裡、何時要先付款,都會直接影響你的預算與等待時間。出發前把租車公司的緊急電話、保單號碼、所在地點分享方法及基本道路資訊準備好;沒有網絡時,離線地圖、車牌和最近地標會比模糊描述更有效。真的發生碰撞或車輛滑出路面時,可先看冰島自駕事故後的 112、報告和取證分流,不要把拖車電話當成事故處理的全部。
每日出發前,先以 冰島道路管理官方路況、冰島氣象局預報與警報 和 SafeTravel 資訊決定是否移動。路況、天氣、民防警示與租車公司指示均按當日資訊處理。若狀況改變,留在已訂住宿、縮短移動或提早折返通常是成熟的決定,這是風險控制,不是浪費保險。
付款前,我會用八個問題替那張未出現的損傷單做準備
一:基本方案的自付額是多少? 二:車窗、輪胎、輪圈與底盤是否列為例外? 三:碎石與沙塵是否各自定義? 四:道路救援涵蓋哪類事故及哪些地區? 五:第二駕駛是否已寫入合約? 六:你的路線是否需要不同車型,而非只增加保險? 七:你已保存完整條款與取車前車況紀錄方法嗎? 八:若天氣不安全,你是否願意在天氣不安全時調整行程?
答案清楚後,再回到車型選擇。如果你仍未決定 2WD 或 4WD,先把車型分界放回路線裡看;若行程已確定南岸過夜,維克(Vík) 的住宿位置會改變每日駕駛距離;而eSIM 與離線地圖的備援,則在道路臨時調整時才會顯出價值。這三個決定加起來,比任何一項單獨保險更能保護旅程。
Q&A|租車保險出發前要問清楚
只走一號公路和南岸,是否一定要買所有附加保障?
不應用路線名稱直接決定。先看租約對碰撞、碎石、玻璃、輪胎、底盤及風沙的除外;再按你能承擔的自付額,判斷某一項保障是否真的改變風險。
有買 SCDW,碎石打中車窗也一定受保嗎?
不一定。SCDW 通常只處理合資格碰撞後的自付額,玻璃或碎石保障可能另列;要以供應商書面條款和車輛類別為準,不能把縮寫當作全包。
取車時最值得留低甚麼證據?
把車身四周、玻璃、輪胎、輪圈、底盤可見位置、油量及里程拍照或錄影,並把已有損傷寫入交車紀錄。工作人員說「系統已有」,也應保留自己的時間戳照片。
保險保障未寫清楚,應否照原路線出發?
如果你打算走碎石支路、F-road 或偏遠地區,而合約對車種、涉水及救援仍含糊,我會先改路線或改用合資格導覽;多付保費不能補回不准行駛的租約條款。
參考資料
- 冰島道路管理:即日道路狀況
- 冰島氣象局:預報與警報
- SafeTravel Iceland:旅行安全資訊
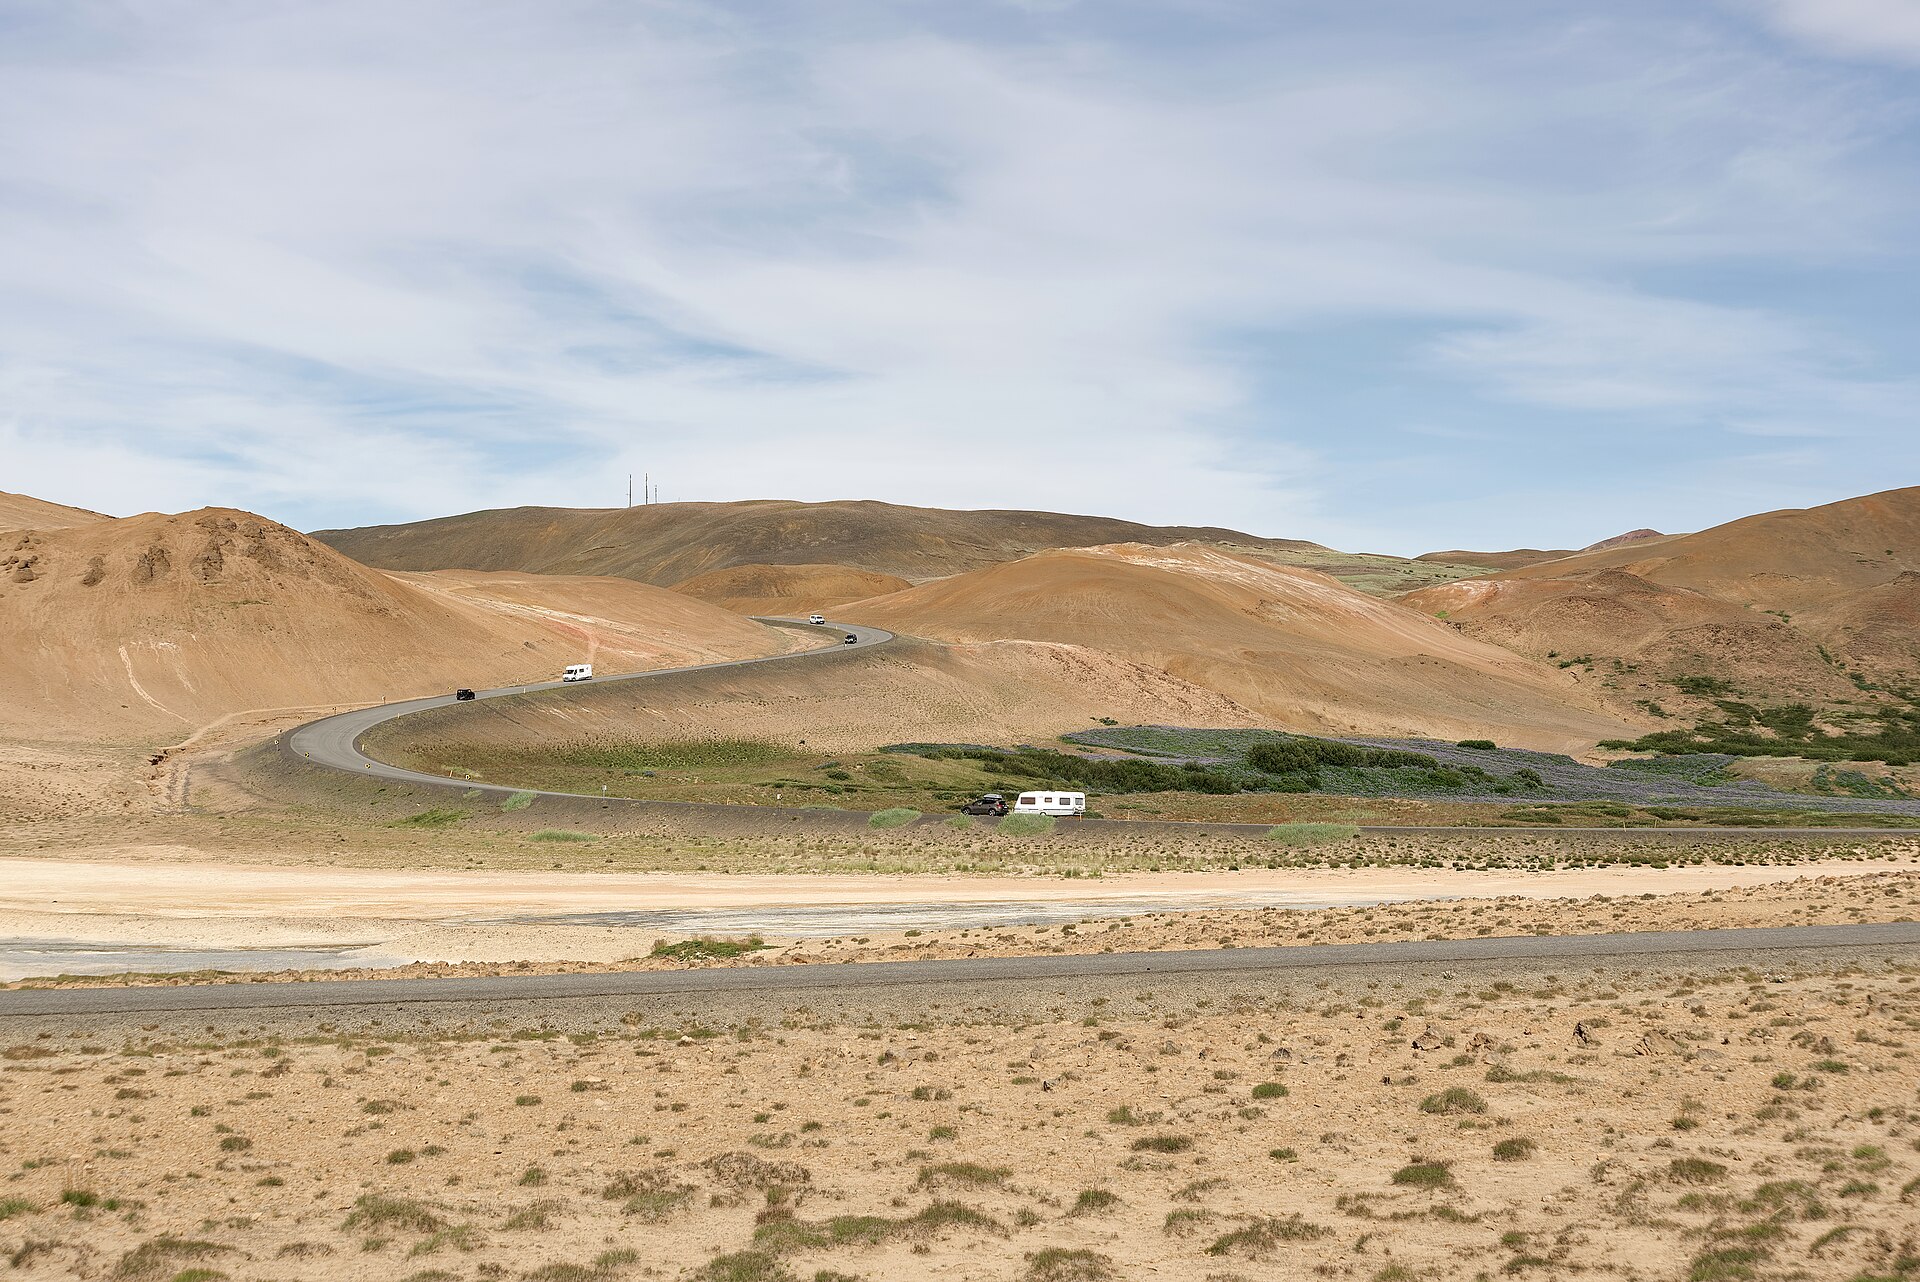
- Jakub Hałun/Wikimedia Commons(CC BY 4.0):一號公路近 Hverarönd 的實景;只用來理解鋪設道路與山地環境,不能據此推論任何日期的路況、損害責任或保險承保範圍。
- Titoine08/Wikimedia Commons(CC BY-SA 3.0):西峽灣 60 號路的「柏油路在此結束」路牌與碎石路面,攝於 2012 年;只用來說明路面變化需要重看租約與車型,不代表現時道路、租車條款或任何保險保障。