
ICELAVI PRACTICAL FIT · COVER & LOSS
先把最壞的一日寫出來,再看保單有沒有出口
分數按醫療求助、天氣取消、租車道路、活動條款、信用卡保障及理賠文件整理;不是任何保險公司的產品評級。保障仍要以你付款時的正式保單、租車合約和供應商條款為準。
把人、車、活動和已付費旅程分開,才能知道保單是在補金錢、補時間,還是兩者都不補。
緊急電話、墊支/索償流程、既有病史和診斷證明要先知道,不把最高賠償額當成即時入院承諾。
惡劣天氣是否構成可賠原因,要看氣象或道路部門警示、航班或供應商通知、通知時限及你留下的不可退款證據。
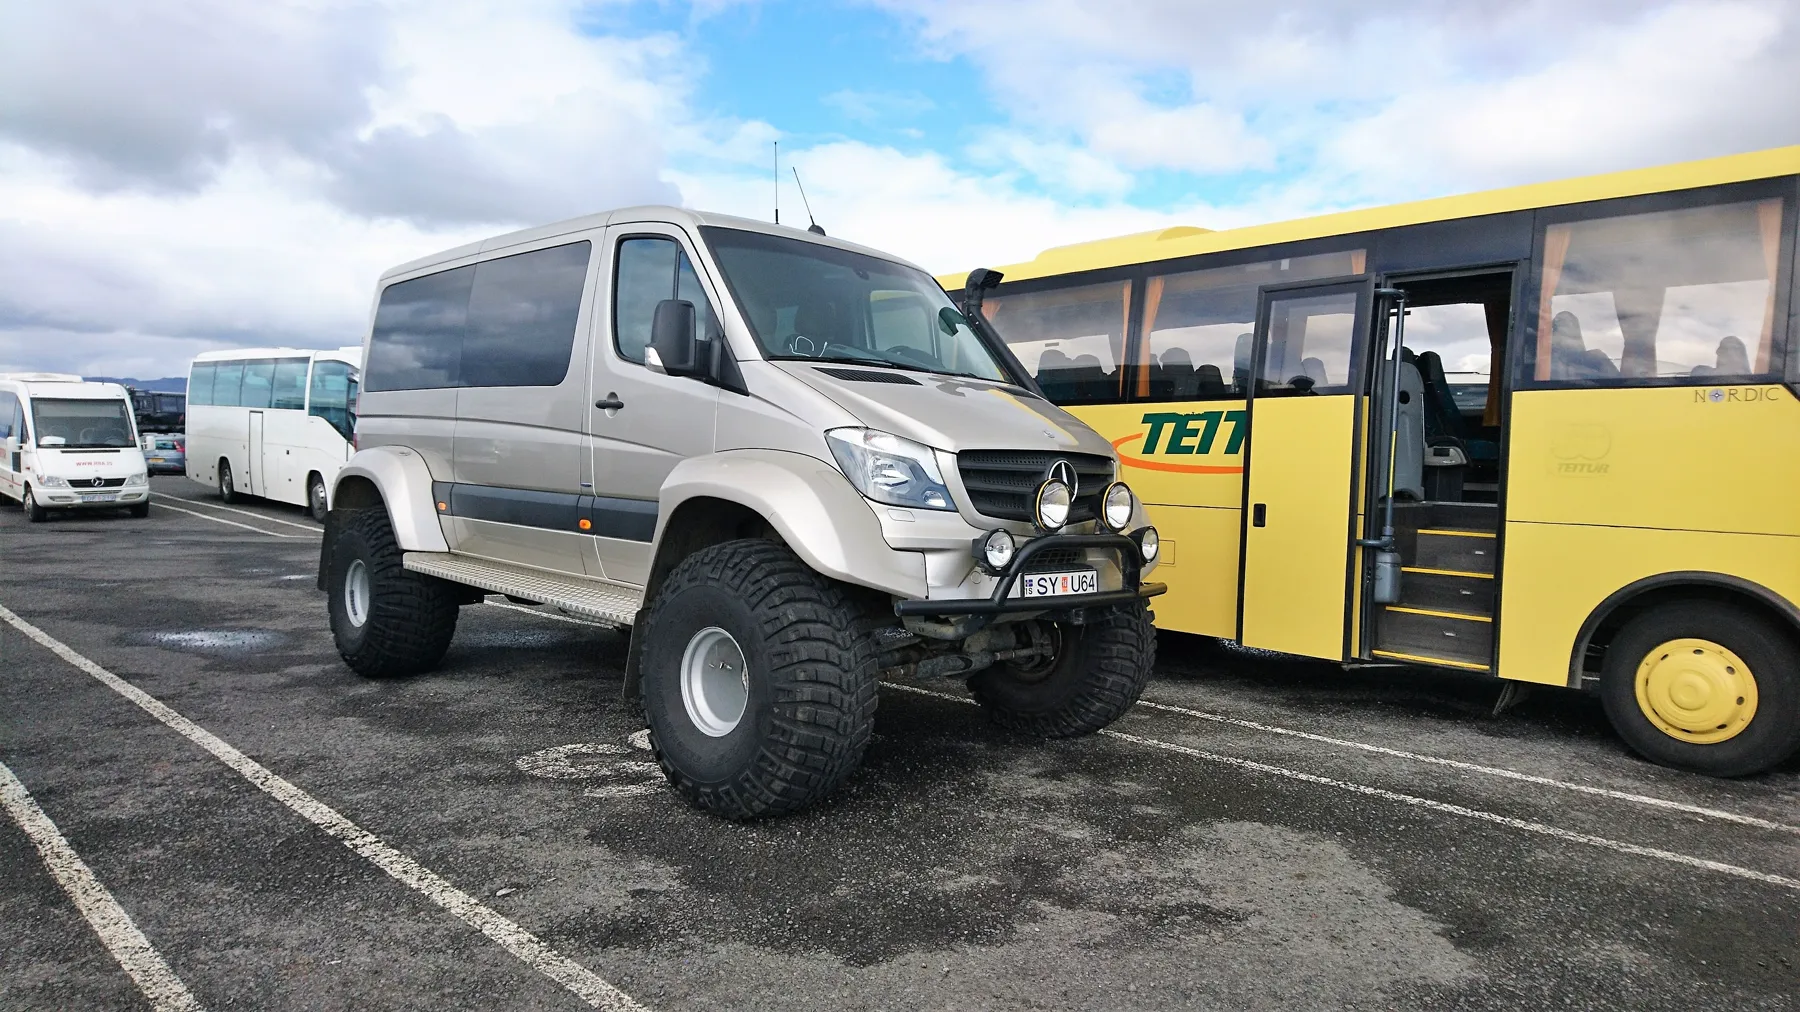
F-road、河流涉水、底盤、輪胎、玻璃、沙塵和拖車要逐項讀合約;路況可行不等於租約允許。
供應商取消時或許只退活動費;酒店、晚餐、接送和失去的一天,要另看保單或靈活安排。
信用卡保障、保單和租車豁免可能各自承保不同部分;保單號碼、收據、照片和通知時間要讓同行者也能離線取用。
最容易出事的時刻,往往不是看到風暴那一刻,而是你在凱夫拉維克(KEF)取車,櫃檯問「要不要加這項保障」時。身後有人等、手機未連線、同行者以為信用卡已經包了,於是把幾個不同問題壓成一個「買不買」。我會先把昨天晚上寫好的路線放在一邊,問四句:如果今天不能開,誰負責損失?如果只是車身多一條痕,先由誰墊付?如果人不舒服,能否直接得到協助?如果活動取消,退回的是票錢,還是整天的時間?
先把「保險」拆成四個錢袋
醫療、取消、中斷和租車不是同一種賠償。醫療是人發生事故或需要治療時的費用問題;取消/中斷是你未能出發、必須提早回家或行程被迫改動;租車保障則受租車公司合約、車種、道路和自負額影響。活動供應商的退款條款又是第四套規則。把四者分開,才知道真正的空位在哪裡。
| 你遇到的畫面 | 首先要看哪一份文件 | 保單不能自動替你保證 | 付款前留下的證據 |
|---|---|---|---|
| 同行者在冰島需要治療 | 旅遊醫療保障、求助電話及墊支/索償程序 | 任何診所都可免付款,或所有既有病史均受保 | 保障地域、醫療上限、免責額、既有病史定義 |
| 風暴前一天未能出發 | 取消/改期原因、保單接受哪些警示,以及申報時限 | 純粹因為「不想去了」或可預見天氣便必然賠償 | 可接受原因、證明文件、申報截止、不可退訂單 |
| 租車在碎石路留下車損 | 租車合約、車損自負額及租車公司豁免條款 | F-road、涉水、底盤、輪胎、玻璃或禁行道路一定包括 | 車款、道路限制、每項自負額、報告和取車驗車流程 |
| 活動因海況或道路取消 | 供應商取消/改期/退款條款 | 酒店、晚餐、接送和你放棄的時間一定可追回 | 活動憑證、集合點、取消通知及退款確認 |
租車保險最怕的不是「沒有全保」,而是看錯道路
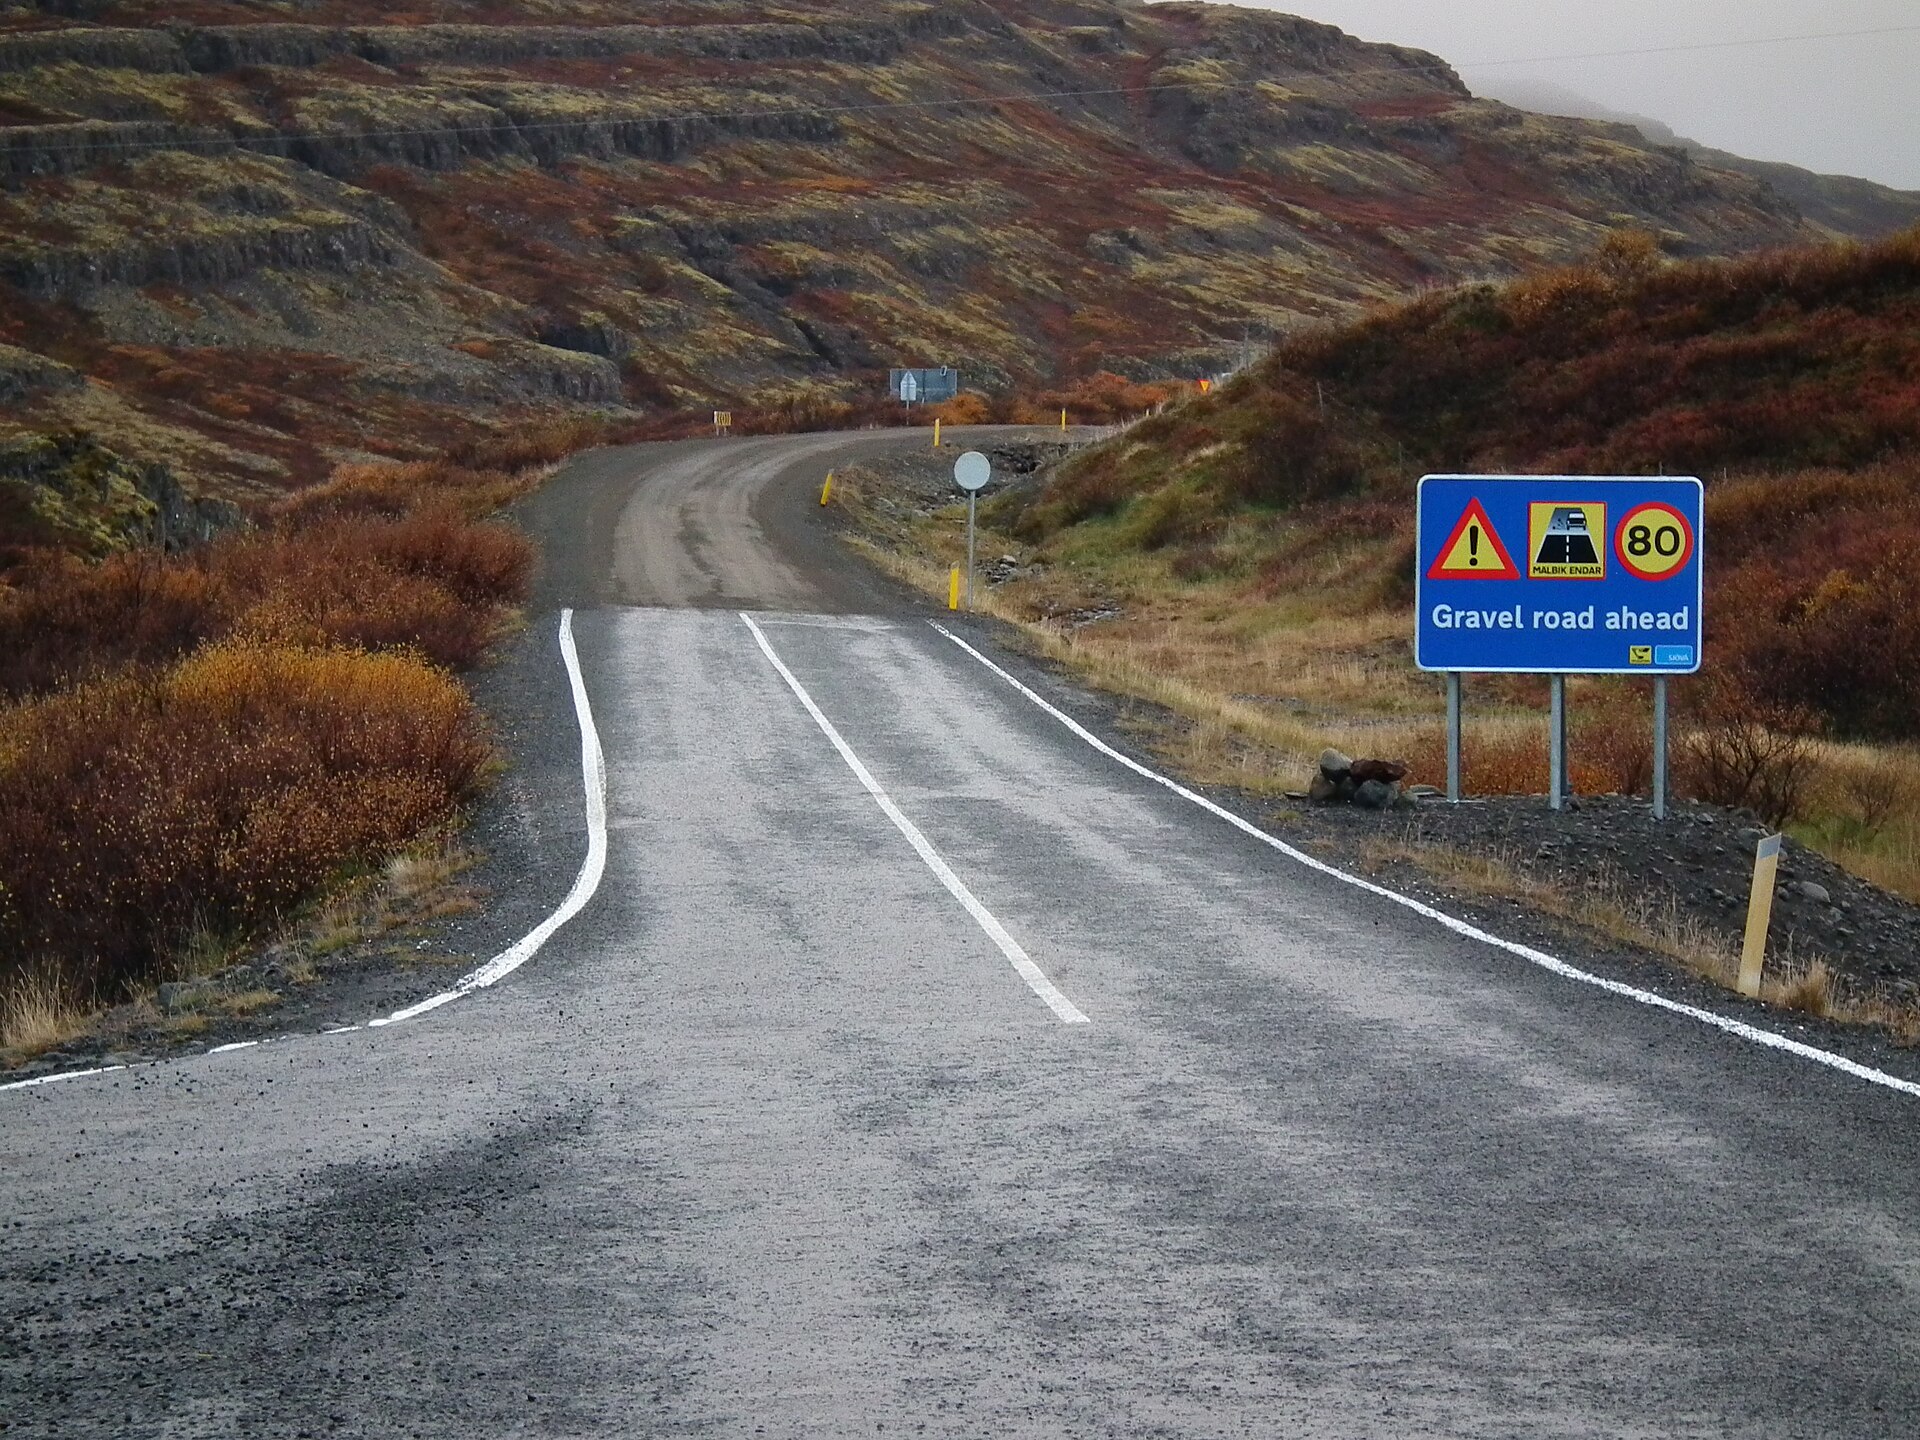
SafeTravel 明確提醒,沒有保險承保車輛在河流中涉水造成的損壞;高地 F-road 也有季節開放與車款限制。這兩句不是叫你恐慌,而是把「道路能否行」和「車損誰付」分回兩個不同決定。四驅只表示車輛可能具備某種能力,不會把租約禁止的道路變成獲准道路。若你看到一條碎石路照片便加購保障,我反而會先讀租車合約的押金、自負額與例外條款,再看路線是否真的需要這種車。
把租車保障寫成一張小卡:車身碰撞、碎石、沙塵、玻璃、輪胎、底盤、拖車、鑰匙、失竊,每項後面填「包括/不包括/需另付自負額/未寫清」。合約沒有出現的項目,不要用業務員口頭一句「放心」補完。取車時用同一角度拍四邊、車頂、輪圈和擋風玻璃;照片不是賠償保證,卻能令交車時的爭議少一層。
醫療保障要看「怎樣求助」,不是只看最高金額
非歐洲經濟區旅客在冰島接受醫療,可能需要先支付全部或部分費用,再向自己的保險或其他機構申請;緊急情況應直接打 112。最高金額很大,並不代表你在偏遠地區能立即找到你熟悉的醫院,也不代表既有病史、酒精、冒險活動或未按醫囑的延誤一定受保。把求助電話、保單號碼、緊急協助方式和同行者藥物資料放進離線文件夾,這比把 PDF 存在一個人在雲端更實際。
如果你安排冰川健行、雪地電單車、浮潛或跳傘,先讀活動供應商的健康與年齡要求,再對照保單的運動定義。有些保單把「休閒活動」和「受訓/競賽」分開;有些要求你遵從導遊、穿戴指定裝備。不要以為活動已由 Klook、KKday 或 GetYourGuide 售出,就等於你的個人醫療保障已由平台處理。平台是訂購入口,保單是另一份合約。
取消和中斷:退票不等於把一日還給你
冰島天氣轉差時,供應商取消活動通常會先處理票價、改期或替代產品。那一筆錢可以回來,但你可能已經為不可退款的住宿、租車、接送和下一晚集合付出代價。相反,保單是否承保,要看原因是否在條款列明、事件是否在投保後才發生,以及你是否能提供承辦機構通知、醫療證明或交通紀錄。這幾層不要混在一起。
| 事件 | 通常先找誰 | 你要保存甚麼 | 下一個可回收選項 |
|---|---|---|---|
| 活動供應商因安全取消 | 供應商的退款/改期渠道 | 取消電郵、原訂單、改期或退款確認 | 留在同一基地,改成免費短步行或室內日 |
| 道路封閉令你不能到下一晚 | 住宿、租車公司與道路即時資訊 | 封路時間、住宿通知、額外交通/住宿收據 | 先保住安全床位,再放棄最遠的景點 |
| 同行者突然患病不能出發 | 醫療機構與保單緊急協助 | 診斷/證明、取消時間、所有不可退費用 | 按保單要求先通知,不要等到航班起飛後才申報 |
| 你只因預報不理想而不想去 | 航空、酒店與活動本身的靈活條款 | 改期期限與價格差 | 若沒有條款支援,保留可改動的一項,不把保險當退悔權 |
想知道活動取消後怎樣把一日救回來,可以先看活動取消的重排流程;那一頁處理的是基地、退款、住宿和免費替代,不會假裝保單可以補回所有時間。若你是雨天出發,不換酒店的雨天行程會比臨時再買一項戶外活動更能降低損失。
保單地圖:損失會在哪一個基地放大
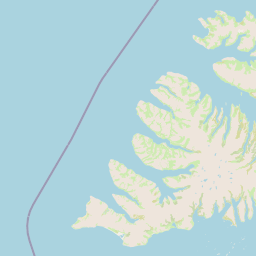
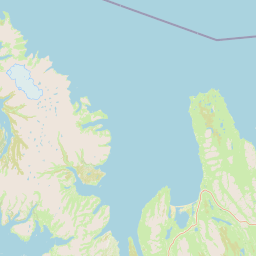
保險條款沒有把冰島變成一個均勻的風險圓。KEF 取車後若直接向南岸推進,車損、道路、住宿和活動會綁在同一條線;雷克雅未克則較容易找到醫療、室內替代和交通選項;傑古沙龍及米湖的遠端位置,會把拖車、改住宿和失約集合的時間成本放大。下面的圖只用真實 OpenStreetMap 底圖標出基地角色,不畫假路線,也不表示任何保險公司在某個地點一定提供服務。
ICELAVI Loss Exposure Score:用最壞的一日測試保單
我用六項各 0 至 2 分建立「損失暴露分」,不是評保險公司好壞,而是評你的行程在出問題時有多難收拾。分數越高,代表你要留更多現金、時間和改路空間;不是叫你一定買最貴的方案。只要有兩項仍是 0 分,就先不要把那一日排成不可移動的骨牌。
| 維度 | 2 分:暴露高 | 1 分:仍有出口 | 0 分:已寫清楚 |
|---|---|---|---|
| 醫療距離 | 遠端基地且未保存求助流程 | 有電話但要長途轉移 | 離線資料、求助電話與同行分工齊全 |
| 車損自負額 | 不知道每項上限或不保道路 | 已知道金額但現金緩衝不足 | 車款、合約、驗車和可負擔額已核對 |
| 取消成本 | 活動、住宿和接送全不可退 | 至少一項可改期或留在基地 | 最遠的一項可以安全放棄 |
| 道路責任 | 路況與租約互相矛盾 | 已留一條不涉水、不違約的替代 | 出發日道路與租約邊界一致 |
| 文件可取用 | 只在一個人的網上帳戶 | 手機有檔案但同行者未測試 | 同行者可離線打開保單、訂單及聯絡資料 |
| 明早牽連 | 今日一取消便趕不上早機/固定集合 | 可改成較近住宿或延後一項 | 最壞情況仍保住下一晚和回程 |
例如「雷克雅未克兩晚、活動可改期、租車只用一號公路、下一天沒有早機」通常比「傑古沙龍不可退款住宿+冰洞固定集合+翌日回 KEF」有較低損失暴露。後者不一定不應去,只是需要更清楚的取消證據和較厚的時間緩衝。若路線仍未決定,可先讀冰島自駕預算的完整成本表;保險加價應放進同一張帳,而不是在櫃檯前才比較。
付款前,逐句問保單這八件事
- 它保障的是醫療、取消、中斷、租車,還是只是其中一格?
- 「惡劣天氣」需要哪類氣象或道路警示、航班紀錄或供應商通知才符合保單定義?
- 既有病史、慢性病、懷孕、酒精和未按醫囑,條款怎樣定義?
- 冰川、浮潛、雪地電單車、跳傘、越野或高地活動是否列為特別活動?
- 租車的車身、玻璃、輪胎、底盤、沙塵、涉水和 F-road 是否逐項寫明?
- 自負額是每宗事故、每人、每次旅程,還是全單共用?
- 要先付款再索償,還是有緊急協助可安排直接轉介?
- 如果活動已退款,保單還能處理剩下的住宿、接送或額外費用嗎?
如果你已經要安排租車,冰島自駕出事故的第一時間流程會把 112、取證、車輛位置和住宿改路拆開;如果你的問題是活動會不會因天氣取消,則回到活動預訂次序,把固定時段和可改期空間寫在同一條時間線。讀完這些,你未必會選最貴的保單,但會比較知道自己買的是哪一種出口。
ICELAVI · 保險最後一格
真正值得買的,不是「安心」兩個字;是出事後仍然有下一步。
先把不能移動的條件、可以放棄的選項和每宗自負額寫清楚。保單只處理合約承諾的損失,行程彈性則要由你自己預留。
參考資料
參考資料
以下資料於 2026 年 9 月 5 日核對;道路、醫療安排、活動條款、保險產品和租車合約會更新,出發前請重新查看原始頁面及你付款時的正式文件。
- SafeTravel Iceland:Travel plan(行程、車輛、路線和下一晚住宿資料應如何留給安全系統)。
- SafeTravel Iceland:Highland driving(F-road 季節、涉水及沒有保險承保河流涉水車損的安全界線)。
- Visit Reykjavík:Medical assistance(非 EEA 旅客醫療費用、EHIC 範圍與緊急電話 112 的說明)。
- Visit Iceland:Safe travel in Iceland(冰島整體安全與出發前核對背景)。
- SafeTravel Iceland(道路、天氣和即日安全資料入口)。
- OpenStreetMap contributors(本文五點損失暴露圖的底圖與公開位置資料)。
- Titoine08/Wikimedia Commons:Gravel road ahead - Road 60 Iceland,CC BY-SA 3.0;

本文是旅程與合約核對框架,不是保險、醫療、移民或法律意見。任何保障以你實際購買的保單、租車合約、活動供應商條款及出發日道路與天氣公告為準;若已發生事故或緊急情況,先按保單和當地緊急服務指示求助。
Q&A|出發前先問清楚
買了旅遊保險是否可以照行封路路段?
不可以。保單可能處理符合條件的損失,但不能把封閉道路、違反租約或不安全駕駛變成合法選項。
租車自付額和旅遊保險是同一回事嗎?
不是。租車合約的自付額、車身/風沙/底盤除外和旅遊保險的保障範圍要分開讀,不能用其中一項替另一項背書。